Inicio / Artículos / Cuenta y verificación / Apertura
Cómo abrir cuenta en Binance: correo, verificación y código de referido
Abrir la cuenta es la parte fácil: el botón de registro lo puede apretar cualquiera. Donde se traba la cosa es tres pantallas más adelante: la verificación rechazada por cuarta vez, el depósito que entró pero no se puede mover, o descubrir seis meses después que el código de referido nunca quedó cargado. Este recorrido va en el orden real y pone cada problema donde aparece.
En corto: el orden es crear la cuenta, verificar identidad, configurar la seguridad y después depositar. Revisa el código de referido durante el registro: si lo omites, solo podrás solicitar la vinculación posterior si cumples los requisitos del apartado siguiente; una relación ya establecida no se puede cambiar. Termina la verificación antes del primer depósito para evitar tener saldo que todavía no puedas mover.
Antes de nada: ¿puedes abrir cuenta desde donde vives?
Saltearse este chequeo no da ningún error en el momento: el rechazo por región aparece recién en la verificación, cuando ya subiste el documento y perdiste la vuelta entera. Tres cosas para mirar antes de empezar.
El país donde realmente vives
La cobertura del exchange cambia según el país: en algunos ofrece todo, en otros solo una parte (por ejemplo spot sí, futuros no, o trading sí pero sin rampa en moneda local). Esa lista se mueve con la regulación, así que ningún artículo puede garantizarte cuál es la situación de hoy. Lo confiable es abrir los términos de uso y el centro de ayuda de la plataforma y buscar tu país antes de registrarte.
Y una advertencia que vale dinero: cambiar la ubicación de salida de tu conexión para saltear un bloqueo parece funcionar el primer día, pero el domicilio del documento, el país emisor de tu tarjeta y la revisión antifraude del primer retiro terminan mostrando la inconsistencia. El final típico es una cuenta restringida y fondos que solo se liberan presentando documentación adicional. O usas una plataforma que atienda tu país, o vas con tus datos reales.
Edad y unicidad de la cuenta
Hace falta ser mayor de 18 años y cada persona puede tener una única cuenta verificada. El mismo documento no pasa dos veces. Si quieres ayudar a alguien de tu familia, que abra su propia cuenta con su propio documento: abrir varias con datos de terceros termina afectando a todas cuando el sistema las vincula.
Para qué vas a usar la cuenta
No es lo mismo comprar algo y dejarlo quieto que operar futuros. Para lo primero alcanza con la verificación básica. Para lo segundo hay que sumar el cuestionario de riesgo, habilitar el módulo de derivados y —esto es lo importante— entender antes de abrir la primera posición cómo se calcula el precio de liquidación. Si todavía no tienes claro en cuál de los dos grupos estás, lee primero las diferencias entre spot, margen y futuros.
Lo que conviene tener a mano antes de empezar
Con todo junto el trámite sale de corrido. Si te falta algo y lo vas a buscar en el medio, se vencen los códigos y hay que rehacer pasos.
- Un correo que sea tuyo a largo plazo. Que ya tenga verificación en dos pasos. Nada de correos del trabajo (se pierden al renunciar), ni temporales, ni direcciones a las que accedes a través de otra persona. Ese correo va a ser tu primera credencial para recuperar la cuenta.
- El documento original. Pasaporte, DNI o cédula, según lo que acepte tu país. Fíjate la fecha de vencimiento: si presentas un documento que vence en un par de meses, el sistema lo da por no válido. Tiene que ser el original en la mano, no una fotocopia, ni un escaneo, ni una foto vieja de la galería.
- Un celular donde instalar una app de autenticación. Los códigos por SMS pueden no llegar cuando estás en otro país o cambias de operador. Una app de códigos temporales basada en tiempo es más estable. Cuando la configures, anota en papel la clave de recuperación; el motivo está detallado en la nota de seguridad.
- Conexión estable. La verificación sube fotos y hace una prueba de vida por cámara. Si se corta, se rehace desde cero. Para esa parte, los datos del celular suelen andar mejor que un wifi público.
Paso 1: la pantalla de registro pide menos de lo que crees
El formulario de hoy es mucho más corto que el de hace unos años. La primera pantalla tiene un solo campo: correo o número de teléfono. Aceptas los términos, tocas registrarte y listo. La contraseña, el código de verificación y el campo de referido vienen después.
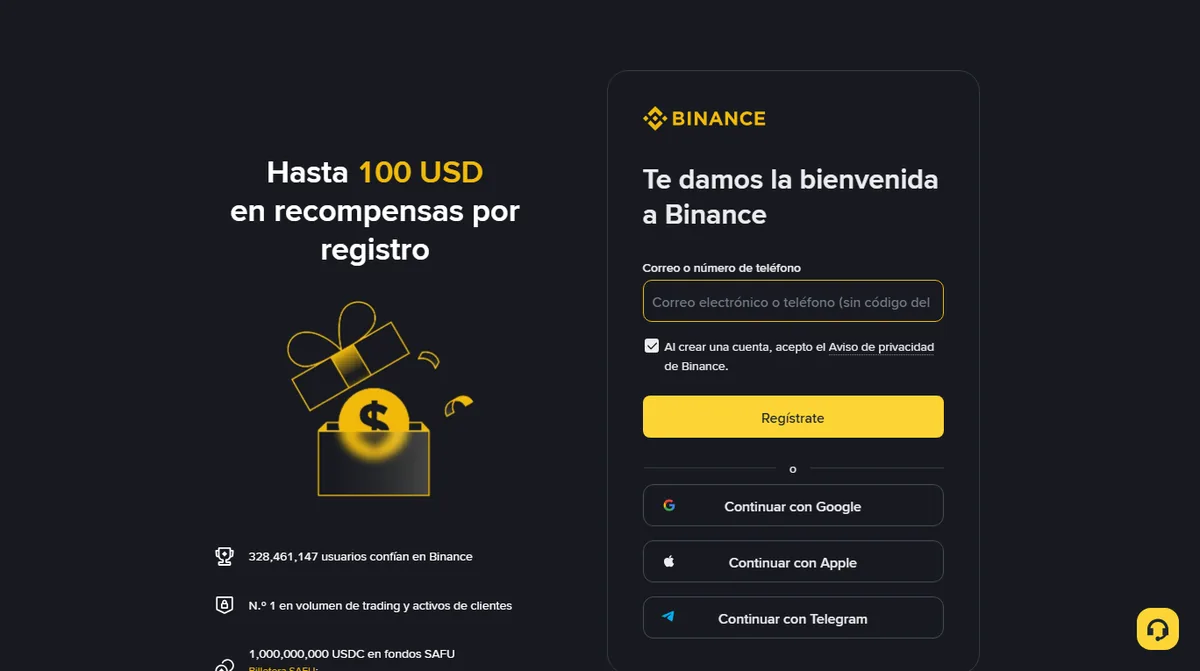
La página también ofrece continuar con una cuenta de Google, de Apple o de Telegram. Es tentador por lo rápido, pero piensa una cosa: a partir de ahí la seguridad de tu cuenta de exchange queda atada a esa otra cuenta. Si te roban o te suspenden aquella, esto se cae también. Nuestra recomendación es registrarte con un correo propio y no usar acceso de terceros.
Entra siempre desde el dominio oficial. Lo que hay que evitar en este paso son las páginas de registro falsas: aparecen en los anuncios de los buscadores, en enlaces cortos que circulan por grupos y en mensajes de supuestos asesores. Antes de escribir nada, lee el dominio en la barra de direcciones letra por letra. En la nota sobre estafas están las variantes completas.
Paso 2: dónde entra realmente el código de referido
El campo del código puede estar plegado dentro del formulario. Revísalo al registrarte: la solicitud de vinculación posterior tiene requisitos y no está disponible para todas las cuentas.
Respuesta directa: el código no está en la primera pantalla. Aparece más adelante en el formulario, en un campo llamado «código de referido» o «código de invitación», que a veces está plegado detrás de un enlace del estilo «agregar código». La otra forma es abrir la página de registro con un enlace que ya lleve el parámetro de referido: en ese caso el código viaja solo y lo vas a ver escrito en ese campo.
Si omitiste el código, comprueba primero si puedes solicitar la vinculación. La FAQ oficial de Referral Pro, apartado 4, consultada el 15 de octubre de 2026, exige cumplir todos estos requisitos: cuenta principal sin relación de referido existente, registro dentro de los últimos 30 días, ninguna actividad de depósito o trading, datos de KYC no utilizados en otra cuenta durante los últimos 180 días y usuario no marcado por operaciones ficticias para inflar el volumen. Ese apartado incluye el acceso para solicitar la vinculación. Una relación ya establecida no se puede cambiar ni eliminar; cerrar la cuenta y abrir otra para cambiar de referido también infringe las reglas.
¿Qué cambia en la práctica? Cambia lo que vas a pagar en cada operación. Con el vínculo activo, una parte de tu comisión vuelve a tu cuenta. Ese descuento no es dinero que regale la plataforma: sale de la devolución que recibe quien te invitó, así que el porcentaje depende de cómo lo tenga configurado esa persona y de la política vigente del exchange, y puede cambiar. En la nota de comisiones está la cuenta hecha con la tabla real de tarifas.
Si quieres usar el código de este sitio, escribe BN0112 en el campo de código de referido durante el registro, o abre la página con este enlace que ya lo lleva cargado: página de registro de accounts.binance.com con el código BN0112. Al llegar a ese campo deberías ver el código ya escrito.
Este es un enlace promocional de BrinkCue. El enlace no tiene un cargo separado y puede habilitar hasta un 20% de descuento en comisiones de trading; el porcentaje efectivo lo define Binance y puede cambiar. El detalle está en el aviso legal; no usarlo no cambia lo que puedes leer acá.Un detalle más: si el código está mal escrito, el sistema no te avisa. Solo comprueba que exista, no adivina cuál querías poner. Así que copia y pega en vez de tipear, y revisa una vez el resultado. Los pares que más se confunden son la letra O con el cero y la ele minúscula con el uno.
Paso 3: contraseña y verificación del correo
Los requisitos de longitud y símbolos los impone el formulario. Lo que de verdad importa son estas tres costumbres:
- Esa contraseña se usa acá y en ningún otro lado. Cuando se filtra la base de datos de cualquier sitio donde te registraste, hay programas que prueban esas combinaciones en los exchanges. Reutilizar contraseñas es el origen número uno de las cuentas robadas.
- Generala y guardala con un gestor de contraseñas. No intentes inventar una que sea difícil y a la vez recordable: esas siempre tienen un patrón, y los patrones se adivinan.
- No la guardes en borradores del correo, en notas del celular ni en mensajes guardados de un chat. Si alguien entra ahí, se lleva el correo y la contraseña de una sola vez.
Después llega el código de verificación al correo. Si no aparece, busca en este orden: carpeta de spam, pestañas de promociones o novedades, revisa si escribiste mal alguna letra de la dirección, y recién ahí espera dos minutos antes de pedir el reenvío. Pedirlo muchas veces seguidas activa un límite de frecuencia y lo hace más lento, no más rápido.
Paso 4: qué pide la verificación de identidad
La verificación —lo que se suele llamar KYC— es el único tramo de la apertura que depende de una revisión: si el material no sirve lo devuelven, y cada devolución significa volver a enviar y volver a esperar. Tiene tres tramos: datos personales, fotos del documento y prueba de vida.
Datos personales
El nombre tiene que coincidir exactamente con el documento, incluido el orden. Si tu pasaporte separa apellido y nombres en campos distintos, respeta esa separación: llenar «Surname» con el nombre de pila hace que el sistema lo marque como datos que no coinciden, y el mensaje que devuelve suele ser apenas eso, «los datos no coinciden», sin decirte dónde.
En muchos países de la región la gente tiene dos apellidos. Carga los dos tal como figuran, sin unirlos ni abreviarlos. Si el documento usa guion, pon el guion.
La dirección tiene que ser donde vives de verdad. Si más adelante te piden comprobante de domicilio (una factura de servicios o un resumen bancario), tienen que coincidir.
Fotos del documento
Los puntos que fallan una y otra vez: que se vean las cuatro esquinas completas, sin dedos tapando; nada de flash, porque el reflejo borra una línea justo donde está el número; sacarlo de la funda de plástico; y que sea el original, no una copia ni una foto de una pantalla. Si hay poca luz, no subas el brillo del celular: busca un lugar iluminado y saca la foto de nuevo.
Prueba de vida
Sigue las instrucciones de girar la cabeza y parpadear. Sácate los lentes y la gorra, corre el pelo de la cara y ubícate contra una pared lisa. Este tramo es sensible a la conexión: si se corta, se reinicia, así que no lo hagas en el subte ni en un ascensor.
La espera después de enviar va de unos minutos a varios días hábiles, según si resuelve el sistema automático o pasa a revisión humana. Si te rechazan, no te alarmes: el rechazo apunta al material que enviaste esta vez, no a tu identidad. En la nota sobre verificaciones rechazadas está la lista de motivos ordenada por tipo.
Termina la verificación antes de depositar. Si lo haces al revés puede pasarte que el dinero ya esté adentro pero la cuenta no habilite operar ni retirar: lo ves en el saldo y no lo puedes tocar. Destrabar eso lleva mucho más tiempo que haber verificado primero.
Paso 5: diez minutos de seguridad, ahora y no después
Tener la cuenta abierta no es lo mismo que tenerla protegida. Estas tres cosas se hacen la primera vez que entras y no llevan más de diez minutos entre todas.
- Activa la verificación en dos pasos. Prefiere la app de códigos antes que el SMS: el mensaje de texto falla al cambiar de línea, en roaming, y puede interceptarse si alguien duplica tu chip. Al activarla vas a ver una clave de recuperación en pantalla: copiala a mano en un papel y guárdalo donde tienes el pasaporte. Si pierdes el celular o lo formateas, esa clave es lo único que te devuelve el acceso.
- Configura el código antiphishing. Es una palabra que eliges tú y que a partir de ahí aparece en todos los correos que te manda la plataforma. Cuando te llegue un correo «oficial» sin esa palabra, ya sabes que es falso sin necesidad de analizar nada más. Es el ajuste más barato y el que más gente se saltea.
- Activa la lista blanca de retiros. Con eso solo se puede retirar hacia direcciones que cargaste antes. Aunque alguien entre a tu cuenta, no puede mandar los fondos a una dirección propia. El costo es que agregar una dirección nueva tiene un período de espera, así que hay que cargarlas con anticipación.
Paso 6: tres cosas para revisar antes del primer depósito
1. Por qué vía va a entrar el dinero
En América Latina las rutas cambian bastante entre países: transferencia bancaria local, tarjeta de débito, billeteras locales o P2P, cada una con su costo, su límite y su velocidad. La comparación está en la nota sobre depósitos desde la región.
2. Si vas por P2P, lee antes la nota de riesgos
Es la que más nos importa que leas antes y no después. En P2P el dinero que entra a tu cuenta bancaria viene de un desconocido, y el origen de esos fondos no lo controlas. Si más arriba en la cadena hay un fraude, tu cuenta puede quedar inmovilizada mientras se investiga. En riesgos del P2P está cómo filtrar contrapartes, qué respaldos guardar y qué hacer si te bloquean la cuenta.
3. Haz una prueba con monto chico
Sin importar cuánto pienses invertir, la primera vez mueves poco y completas el circuito entero: depositar, comprar algo, retirar una parte. Nosotros hacemos lo mismo cada vez que estrenamos una cuenta, y no es desconfianza: es que ese monto chico te muestra si la dirección estaba mal, si elegiste la red equivocada o si tu nivel de verificación no alcanza para retirar, y en ese momento el error cuesta unos centavos de comisión. Descubrirlo con el monto grande no cuesta lo mismo.
Niveles de verificación y límites: por qué a algunos «no les deja retirar»
Verificar no es una pregunta de sí o no: funciona por niveles, y cada nivel habilita un cupo distinto de retiro diario, ciertos métodos de depósito y algunas funciones. El cupo que trae una cuenta recién verificada alcanza de sobra para probar, pero si tu plan es mover un monto grande de entrada, es probable que choques con el techo justo el día que lo necesitas.
Subir de nivel implica presentar más documentación: comprobante de domicilio, explicación del origen de los fondos y a veces una videollamada. Tres consejos concretos:
- Anticípate un nivel. Si ya sabes que en los próximos meses vas a superar el cupo actual, presenta la documentación del nivel siguiente ahora. La revisión no se acelera porque tengas apuro.
- El comprobante de domicilio tiene que ser reciente. Suelen aceptar solo documentos de los últimos tres meses, y el nombre y la dirección deben coincidir con lo que cargaste. Una factura del año pasado es un viaje perdido.
- La explicación del origen de fondos, concreta. «Sueldo de tal empresa, con los últimos tres recibos» funciona mejor que «ahorros». Lo vago genera más rondas de pedidos.
Un error frecuente: el límite es por cuenta y por período, no por operación. Partir un monto grande en muchos envíos chicos no esquiva el cupo diario acumulado y encima puede activar revisiones antifraude por movimientos repetidos, con lo cual sale más lento.
La primera semana: tres revisiones en tres momentos
El mismo día: prueba que la recuperación funcione
¿Copiaste la clave de recuperación de la app de autenticación? Usala: agrega la cuenta otra vez en la app con esa clave y comprueba que genera el mismo código que ves ahora. Un carácter copiado mal no da ningún error hasta el día que pierdes el teléfono y ya no puedes comprobarlo. Con el código antiphishing haz lo mismo: provoca un correo del sistema, por ejemplo un aviso de inicio de sesión, y verifica que la palabra aparezca.
Al tercer día: retira un monto mínimo
No «depositar»: retirar. Manda el mínimo permitido a otra dirección tuya y espera a que llegue. Ese viaje te muestra si la lista blanca todavía está en período de espera, si tu nivel de verificación alcanza y si la red que elegiste la soporta el destino. Antes de hacerlo, mira qué red elegir.
A la semana: revisa sesiones y permisos
En la sección de seguridad suele haber una lista de dispositivos y un historial de accesos. Recorrelos, cierra lo que no reconozcas y quita los permisos de aplicaciones de terceros que autorizaste por curiosidad. Esto conviene hacerlo dos veces al año, pero la primera vez que sea en la primera semana, cuando todavía te acuerdas de qué autorizaste.
Si algo se traba: revisa en este orden
La tabla está organizada por síntoma: ubicá el que te pasó a vos y leé esa fila.
| Síntoma | Causa más probable | Qué hacer primero |
|---|---|---|
| No llega el código al correo | Quedó en spam o en una pestaña de promociones; hay una letra mal en la dirección | Revisa spam y todas las pestañas; verifica la dirección; espera dos minutos antes de reenviar |
| La verificación se rechaza una y otra vez | Apellido y nombre invertidos; documento con reflejo o esquina cortada; documento por vencer | Compara campo por campo con el documento; saca las fotos de nuevo con buena luz; prueba con otro documento vigente |
| La prueba de vida nunca pasa | Conexión inestable, lentes o gorra puestos, fondo cargado | Cambia de red, sácate todo lo que tape la cara, busca una pared lisa |
| Entra a la cuenta pero no deja operar | Verificación incompleta o función no disponible en tu país | Revisa el estado de verificación y qué funciones están habilitadas en tu región |
| No deja retirar | Período de espera por un cambio reciente de seguridad; dirección no incluida en la lista blanca | Lee el aviso concreto de la pantalla de retiro y espera; carga las direcciones con anticipación |
| No encuentro el campo de referido | Está plegado detrás de un enlace de «agregar código» | Desplegalo, o vuelve a abrir el registro con un enlace que ya lleve el código |
Si necesitas escribirle al soporte, entra únicamente desde el centro de ayuda dentro de la plataforma. No busques «teléfono de soporte» en un buscador y no le respondas a nadie que te escriba primero: el centro de soporte oficial se abre desde tu propia sesión.
Preguntas frecuentes
¿Se puede cargar el código de referido después de crear la cuenta?
Sí, si cumples todos los requisitos de Referral Pro: cuenta principal sin referido existente, registro dentro de los últimos 30 días, ninguna actividad de depósito o trading, datos de KYC no usados en otra cuenta en los últimos 180 días y usuario no marcado por operaciones ficticias para inflar el volumen. En el apartado 4 de la FAQ oficial está el acceso para solicitarlo. No permite cambiar ni eliminar una relación ya establecida.
¿Cuántas cuentas puede tener una persona?
Una sola cuenta verificada. El mismo documento no pasa una segunda verificación, y si el sistema detecta varias cuentas de la misma persona puede restringirlas todas. Quien necesite más de una cuenta debe ir por el circuito de cuenta empresarial, no abrir cuentas con documentos de familiares.
¿Es obligatorio verificar identidad para comprar algo chico?
Sí. Sin la verificación completa no se habilitan el depósito ni la operativa, y menos el retiro. Conviene terminarla antes de meter dinero, para no quedarte con fondos adentro que no puedes mover.
¿Conviene registrarse con correo o con celular?
Con correo, y de preferencia uno que ya tenga verificación en dos pasos activada. El número de celular se pierde al cambiar de operador, al viajar o si te dan de baja la línea; migrar un correo es mucho más simple. El teléfono lo puedes sumar después como método adicional.
La página de registro no carga o se queda girando, ¿qué hago?
Prueba con otra red y después con otro navegador, desactivando bloqueadores de anuncios. Si la página abre pero el captcha nunca termina de cargar, puede haber un script bloqueado. Entra siempre desde el dominio oficial y nunca desde un enlace corto que te pasaron por chat o desde un anuncio en los resultados de búsqueda.
Después de registrarte, ¿qué conviene hacer primero?
Termina la verificación de identidad, configura la aplicación de códigos, el código antiphishing y la lista blanca, y recién después haz una prueba chica de depósito y retiro. Ese orden deja al descubierto problemas de documentación, permisos o red antes de mover un monto importante.
Para cerrar
Abrir la cuenta no tiene dificultad técnica. Lo que tiene dificultad es respetar el orden: verificar antes de depositar, configurar seguridad antes de subir el monto, probar con poco antes de mover mucho. Vimos a demasiada gente hacerlo al revés y llegar exactamente a la misma conclusión, solo que pagándola. Media hora ahora te ahorra un fin de semana completo más adelante.
Con la cuenta lista, el siguiente paso natural es entender las comisiones: es el único costo que aparece en cada operación y que puedes calcular de antemano hasta el último decimal.
Las reglas de la plataforma y los requisitos de verificación citados fueron consultados en agosto de 2026 y cambian con frecuencia; lo que muestre la página de Binance en el momento en que leas esto tiene prioridad sobre este texto. Este artículo no es asesoramiento de inversión. Los criptoactivos tienen alta volatilidad y puedes perder el capital invertido.