Inicio / Artículos / Entrada y salida de dinero / Riesgo
Cuenta bloqueada tras vender cripto en México: quién la bloqueó, cuánto dura y cómo se libera
Vendiste USDT por P2P, te pagaron por SPEI y días o semanas después la cuenta ya no te deja transferir. Antes de preguntarte por qué, averigua qué medida es y quién la ordenó: en México hay tres orígenes posibles —el propio banco, la Lista de Personas Bloqueadas de la UIF y una investigación penal—, cada uno con su plazo y su ventanilla. Esta guía cubre cuentas en bancos mexicanos y lo que dicen las leyes; presentar papeles no garantiza que el dinero se libere.
Hay dos plazos que no se pueden dejar pasar. Si el banco te notificó que estás en la Lista de Personas Bloqueadas, tienes cinco días hábiles para pedir audiencia ante la Unidad de Inteligencia Financiera (artículo 116 Bis 2 de la Ley de Instituciones de Crédito). Si el Ministerio Público te notificó un aseguramiento, tienes noventa días naturales para manifestar lo que a tu derecho convenga; si no lo haces, los bienes pueden declararse abandonados a favor del gobierno (artículo 231 del Código Nacional de Procedimientos Penales). La restricción que decide el banco por su cuenta no tiene ese tipo de plazo: se reclama ante su Unidad Especializada, que debe contestar por escrito en un máximo de treinta días hábiles.
Qué preguntarle al banco antes de mover un peso
Ve a la sucursal con tu identificación oficial o llama al número que viene al reverso de la tarjeta. No necesitas una explicación del caso; necesitas cinco datos:
- qué tipo de medida es: restricción del propio banco, suspensión por la lista de la UIF, inmovilización o aseguramiento por orden de una autoridad;
- qué autoridad la originó y con qué número de oficio, carpeta de investigación o expediente;
- desde qué fecha aplica y si tiene fecha de término;
- si alcanza toda la cuenta o un monto determinado;
- si hay más de una medida al mismo tiempo.
Si en ventanilla no te dan la respuesta completa, pide que se abra un folio con la Unidad Especializada de Atención a Usuarios (la UNE). El artículo 50 Bis de la Ley de Protección y Defensa al Usuario de Servicios Financieros obliga a cada institución a tener una, a recibir consultas y reclamaciones «por cualquier medio que facilite su recepción», incluida la sucursal, y a responder por escrito en un plazo que no exceda de treinta días hábiles. Anota el número de folio y la fecha.
«Es un bloqueo del sistema» no es una respuesta. La misma fracción I del artículo 50 Bis exige que el titular de la UNE tenga facultades para representar y obligar al banco; por eso la respuesta escrita de esa unidad vale más que lo que diga un ejecutivo por teléfono.
Tres medidas que se ven igual en la app y se resuelven en lugares distintos
Desde el celular las tres se parecen: transferencias rechazadas, saldo que no se puede usar, un aviso genérico. Por dentro no tienen nada en común.
| Medida y quién decide | Plazo que fija la ley | Ante quién se actúa |
|---|---|---|
| Restricción del banco. La decide el propio banco, conforme a su contrato y sus controles | 30 días hábiles para que la UNE responda por escrito | UNE del banco y, después, la CONDUSEF |
| Lista de Personas Bloqueadas. La decide la SHCP a través de la UIF; el banco solo ejecuta (artículos 115 y 116 Bis 2 de la Ley de Instituciones de Crédito) | 5 días hábiles para pedir audiencia; 10 para alegar y ofrecer pruebas. Ambos plazos parten del día siguiente a la notificación del banco | Unidad de Inteligencia Financiera |
| Medida penal. La ordena el Ministerio Público o un juez de control (Código Nacional de Procedimientos Penales) | Inmovilización precautoria: 60 días naturales, prorrogables 30. Aseguramiento: 90 días naturales para reclamar | La fiscalía o el juzgado que la ordenó |
Pueden coexistir. Que se levante una no significa que las otras hayan desaparecido, así que cada vez que te digan «ya quedó», vuelve a preguntar si queda alguna otra medida vigente.
Si estás en la Lista de Personas Bloqueadas: cinco días hábiles para pedir audiencia
El artículo 115 de la Ley de Instituciones de Crédito obliga a los bancos a «suspender de forma inmediata la realización de actos, operaciones o servicios» con los clientes que la Secretaría de Hacienda les informe mediante una lista de personas bloqueadas de carácter confidencial. La suspensión deja de surtir efectos cuando Hacienda elimina al cliente de la lista. Según el artículo 116 Bis 2, para incluir a alguien la Secretaría debe contar con «indicios suficientes» de que está relacionado con financiamiento al terrorismo, operaciones con recursos de procedencia ilícita o delitos asociados.
El mismo artículo fija el procedimiento para defenderte, y los plazos son cortos:
- El banco te notifica los fundamentos y la causa de tu inclusión. Guarda la notificación y la fecha en que la recibiste: los plazos iniciales de cinco y diez días hábiles parten del día siguiente.
- Tienes como máximo cinco días hábiles para solicitar la audiencia ante la UIF.
- El plazo de diez días hábiles para manifestar por escrito o de forma verbal lo que te interese, ofrecer pruebas y formular alegatos también corre desde el día siguiente a la notificación del banco; no empieza cuando te conceden la audiencia. La UIF puede ampliarlo una sola vez, hasta por el mismo periodo, de oficio o a petición tuya, mediante una decisión fundada.
- Con el expediente integrado, la UIF emite en quince días hábiles una resolución que dice si procede o no eliminarte de la lista, y la notifica por oficio dentro de los diez días hábiles siguientes.
- Si no estás de acuerdo con la resolución, la ley remite a la Ley Federal de Procedimiento Administrativo para impugnarla.
Como el reloj arranca con la notificación del banco, pide esa notificación por escrito y guarda la fecha exacta en que la recibiste. Esperar «a ver si se resuelve solo» es la forma más segura de perder la audiencia. La fracción IV del artículo deja fuera de este trámite las inclusiones que derivan de una resolución del Consejo de Seguridad de la ONU, que siguen el proceso del comité correspondiente.
Si la ordenó la Fiscalía: inmovilización, aseguramiento y los noventa días
En la vía penal, el Código Nacional de Procedimientos Penales prevé dos figuras que pueden alcanzar dinero en un banco, y conviene saber cuál es la tuya porque los plazos no son los mismos.
Inmovilización como providencia precautoria. Para garantizar la reparación del daño, la víctima, el ofendido o el Ministerio Público pueden pedir al juez «la inmovilización de cuentas y demás valores que se encuentren dentro del sistema financiero» (artículo 138). El artículo 139 le pone techo: duración máxima de sesenta días naturales, prorrogables hasta por treinta. El propio artículo 138 permite que la providencia se revise, modifique, sustituya o cancele «a petición del imputado o de terceros interesados». La mención a terceros interesados es la puerta que deja abierta la ley para quien no es parte de la investigación pero tiene su dinero inmovilizado; cómo usarla en tu caso es tema para un abogado.
Aseguramiento. Los artículos 229 a 231 regulan el aseguramiento de bienes relacionados con un delito. El Ministerio Público debe notificar al interesado dentro de los sesenta días naturales siguientes a su ejecución, con copia del registro de aseguramiento. En esa notificación se le advierte que, si no manifiesta lo que a su derecho convenga en noventa días naturales, los bienes causarán abandono a favor del Gobierno Federal o de la entidad federativa. Vencido el plazo sin que nadie se presente, el Ministerio Público pide al juez de control que declare el abandono.
Los noventa días son el plazo que más dinero cuesta ignorar. Presentarte no significa que te devuelvan el saldo de inmediato: el artículo 245 enumera cuándo procede la devolución (no ejercicio de la acción penal, criterio de oportunidad, archivo temporal, abstención de acusar, levantamiento del aseguramiento, o que el juez lo levante o no decrete el decomiso). Y si llega a acordarse la devolución, el artículo 246 da diez días desde que te notifican para presentarte a recogerla; si no lo haces, vuelve a operar el abandono.
Un detalle que aparece en el texto oficial del código: el artículo 242, que permitía al Ministerio Público ordenar directamente la suspensión o el aseguramiento de cuentas, figura como declarado inválido por la Suprema Corte (DOF 25-06-2018). Si el oficio que te enseñan se apoya en ese artículo, menciónaselo a tu abogado.
Qué papeles llevar: un expediente que entienda alguien que no sabe nada de cripto
La autoridad que revise tu caso no tiene por qué saber qué es una orden P2P. Ordena todo por fecha, una operación detrás de otra:
- número de orden en la plataforma, fecha, monto en pesos y en USDT, y el nombre del comprador tal como aparece en la orden;
- el movimiento correspondiente en tu estado de cuenta;
- el comprobante electrónico de pago (CEP) de cada transferencia SPEI recibida;
- el chat completo de la orden, sin recortes;
- si hubo movimientos en cadena de bloques, el identificador de la transacción (txid);
- al principio, un resumen tuyo de cuatro o cinco líneas, sin jerga.
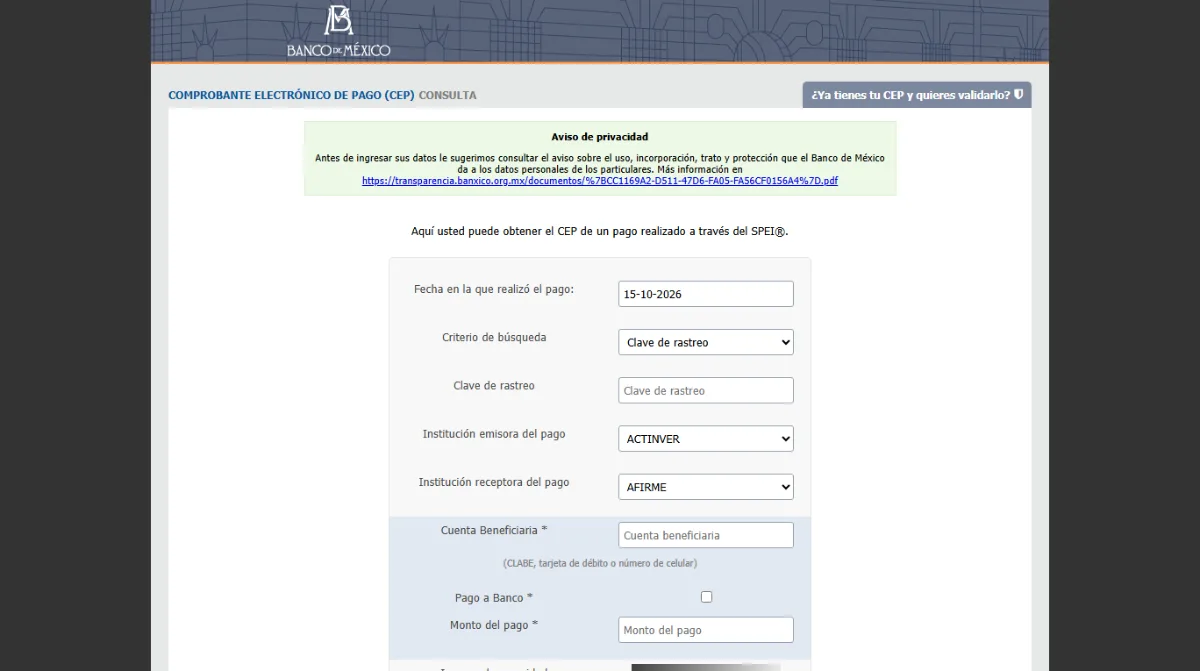
El CEP se descarga desde la página de consulta del Banco de México. La búsqueda pide la fecha del pago, la clave de rastreo (o el criterio que elijas en «Criterio de búsqueda»), el banco que envió, el banco que recibió, tu cuenta beneficiaria y el monto exacto. La clave de rastreo búscala en el comprobante de la transferencia dentro de tu app bancaria; si no la encuentras, pídela en la sucursal. La ventaja frente a una captura de pantalla es que lo emite un tercero, el banco central, y no tu propio teléfono.
Entrega el expediente donde corresponda según la medida —UNE, UIF o fiscalía— y pide acuse de recibo con fecha. Lo que presentes tiene que ser real: no armes contratos ni recibos después del hecho.
Los «gestores» que ofrecen liberar cuentas a cambio de un anticipo no pueden comprometer la decisión de un juez, de la UIF ni de tu banco. Si necesitas ayuda, que sea de un abogado cuya cédula profesional puedas verificar en el registro público de la SEP, con un contrato de servicios por escrito.
Te levantaron una medida y la cuenta sigue congelada
Pasa, y tiene explicación en el propio código. El artículo 232 prevé que cuando un bien ya estaba embargado, intervenido, secuestrado o asegurado, el nuevo aseguramiento se notifica a las autoridades que ordenaron los anteriores; al levantarse uno de esos actos previos, quien custodia los bienes los entrega a la autoridad competente. Dicho de otra forma: puede haber varias medidas apiladas sobre la misma cuenta, y quitar una deja a la vista la siguiente.
Si el dinero que recibiste está ligado a más de una denuncia, puedes ver una liberación y, al día siguiente, otra restricción. No es que el banco se contradiga. Pregunta qué medida está vigente ahora, quién la ordenó y con qué número; es un trámite nuevo y se empieza otra vez por la primera sección de esta guía.
Lo que convierte a un vendedor afectado en alguien investigado
Hay un patrón que sí te coloca del otro lado: prestar tu cuenta para recibir dinero de terceros y convertirlo en USDT por encargo de otra persona. Puede presentarse como un favor («a mí no me deja el banco», «tengo el límite topado») o como un pequeño trabajo con comisión. No ganar nada no te deja automáticamente fuera de riesgo, aunque esa descripción por sí sola tampoco convierte a nadie en responsable de un delito; eso depende de los hechos y las pruebas.
Si ya ocurrió, no borres nada, no muevas el resto del saldo por otros caminos y explica los hechos tal como fueron ante la autoridad, con asesoría legal. Qué conviene revisar de la contraparte antes de cada venta está en la nota de riesgos del P2P con USDT; y si te llaman diciendo que «tu cuenta está en revisión y hay que validar fondos», los guiones de ese tipo de llamada están en cómo identificar estafas cripto.
Preguntas que quedan
¿El banco tiene que decirme por qué bloqueó la cuenta?
Si se trata de la Lista de Personas Bloqueadas, el artículo 116 Bis 2 parte de que el banco te notifica los fundamentos y la causa de tu inclusión, y desde ahí corren tus plazos. Para cualquier otra restricción puedes presentar una consulta o reclamación ante la UNE, que debe responderte por escrito en un máximo de treinta días hábiles.
¿Puedo sacar la parte del saldo que no está bloqueada?
Depende del alcance de cada medida, y eso solo lo confirma el banco. Sobre los bienes asegurados no se pueden ejercer actos de dominio mientras dure el aseguramiento (artículo 232 del Código Nacional de Procedimientos Penales). Intentar vaciar la cuenta por otros canales no borra el rastro de las transferencias y agrega movimientos que después tendrás que explicar.
Ya pasaron los sesenta días de la inmovilización. ¿Se libera sola?
El artículo 139 fija sesenta días naturales como máximo, prorrogables hasta treinta más. Aun así, no des por hecho que la cuenta quedó libre: confirma con el banco si la providencia se levantó y si queda otra medida vigente, porque pueden coexistir varias.
¿Sirve presentar una queja en la CONDUSEF?
Para una restricción que decidió el propio banco, sí: la CONDUSEF recibe reclamaciones de usuarios (artículo 63 de su ley) y hay dos años para presentarlas desde el hecho o desde la negativa del banco (artículo 65). Cuando la medida la ordenó la UIF o una autoridad penal, el banco solo la ejecuta, así que la reclamación no reemplaza el trámite ante quien la ordenó.
Textos legales consultados el 15 de octubre de 2026 en el sitio de la Cámara de Diputados: Código Nacional de Procedimientos Penales (última reforma DOF 28-11-2025), Ley de Instituciones de Crédito (última reforma DOF 14-11-2025) y Ley de Protección y Defensa al Usuario de Servicios Financieros (última reforma DOF 14-11-2025). La versión en chino de esta guía aborda el mismo problema bajo la normativa de China continental. Aquí se explica el procedimiento; para decidir qué hacer en un caso concreto hace falta un abogado que vea los documentos.